Warum eine gültige IBAN keine erfolgreiche Überweisung garantiert: Grenzen der IBAN-Prüfung
Was beweist eine IBAN-Prüfung wirklich? Erfahren Sie, was MOD-97 erkennt, was es nicht über Kontoinhaber aussagt und welche Kontrollen Überweisungsrisiken reduzieren.
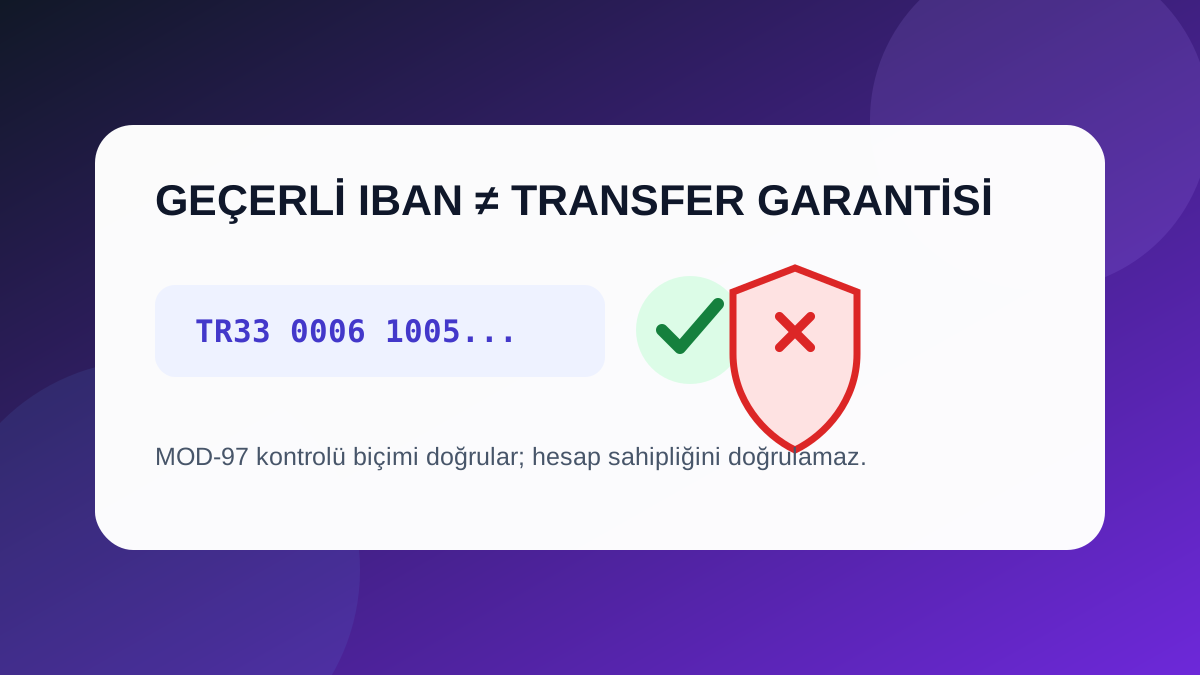
Sie geben eine IBAN in ein Prüfwerkzeug ein und erhalten das Ergebnis „gültig“. Bedeutet das, dass Ihr Geld garantiert beim richtigen Empfänger ankommt? Nein.
Eine IBAN-Prüfung ist eine sehr nützliche erste Kontrolle, hat aber einen klar begrenzten technischen Zweck. Sie kann Ländercode, Länge, Zeichenstruktur und mathematische Prüfziffern kontrollieren. Keine dieser Prüfungen beweist für sich allein, dass das Konto aktiv ist, einer bestimmten Person gehört oder die Zahlung annehmen wird.
Dieser Beitrag erklärt, was „gültige IBAN“ tatsächlich bedeutet und welche zusätzlichen Kontrollen vor einer Überweisung sinnvoll sind.
Was prüft ein IBAN-Validator?
IBAN steht für International Bank Account Number und ist nach ISO 13616 standardisiert. Sie beginnt mit einem zweistelligen Ländercode aus Buchstaben und zwei Prüfziffern. Danach folgt eine landesspezifische BBAN-Struktur mit nationalen Bank- und Kontokomponenten.
Eine technische IBAN-Prüfung kann typischerweise folgende Punkte kontrollieren:
- Ländercode: Gehören die ersten beiden Zeichen zu einem Land oder Gebiet mit IBAN-Struktur?
- Länge: Entspricht die Gesamtlänge der offiziellen Vorgabe des Landes?
- Zeichenmuster: Stehen Buchstaben und Ziffern an den erwarteten Positionen?
- Prüfsumme: Besteht die IBAN die mathematische MOD-97-Prüfung?
- Landesspezifischer Aufbau: Stimmen Bank- oder Filialfelder mit der registrierten nationalen Struktur überein, sofern entsprechende Referenzdaten vorhanden sind?
SWIFT ist Registrierungsstelle für ISO 13616 und veröffentlicht das IBAN Registry mit den offiziellen nationalen Strukturen.
Was ist die MOD-97-Prüfung?
Die IBAN-Prüfziffern werden mit dem Verfahren ISO 7064 MOD-97-10 kontrolliert. Vereinfacht beschrieben:
- werden die ersten vier Zeichen ans Ende verschoben,
- Buchstaben in Zahlenwerte umgewandelt,
- und der Rest bei Division der entstehenden großen Zahl durch 97 geprüft.
Eine gültige IBAN muss das definierte mathematische Ergebnis erfüllen.
Damit lassen sich viele typische Tippfehler erkennen. MOD-97 ist jedoch keine Identitätsprüfung. Das Verfahren zeigt, dass die Zeichenfolge mathematisch zu ihren Prüfziffern passt; es bestätigt nicht, dass eine Bank dieses Konto tatsächlich führt.
Was beweist eine gültige IBAN nicht?
Sie beweist nicht, dass das Konto existiert
Eine IBAN kann korrekte Länge, Struktur und Prüfziffern besitzen, obwohl kein aktives Konto mit dieser Nummer vorhanden ist.
Sie beweist nicht, dass das Konto geöffnet ist
Eine IBAN kann früher zu einem realen Konto gehört haben, das inzwischen geschlossen, gesperrt oder für Zahlungseingänge eingeschränkt wurde.
Sie beweist nicht die Identität des Kontoinhabers
Der Name des Kontoinhabers ist nicht Bestandteil der IBAN. Aus der IBAN allein lässt sich deshalb nicht feststellen, ob ein Konto einer bestimmten Person oder Firma gehört.
Sie garantiert nicht die Annahme der Zahlung
Eine Bank kann Zahlungen wegen Sanktionsprüfungen, Compliance-Regeln, Währungseinschränkungen, Länderregeln, technischen Problemen oder Kontostatus ablehnen oder verzögern.
Sie verhindert keinen Betrug
Ein Betrüger kann eine echte, aktive und technisch vollkommen gültige IBAN angeben. Ein IBAN-Prüfer meldet diese Nummer zu Recht als gültig, obwohl die Zahlungsaufforderung betrügerisch sein kann.
Warum ist auch ein gefundener Bankname keine Garantie?
Manche IBAN-Prüfer lesen die in der IBAN enthaltenen Bankfelder aus und zeigen ein mögliches Kreditinstitut an. Das ist eine hilfreiche Plausibilitätskontrolle, ersetzt aber keine Kontoprüfung.
Zwei Einschränkungen bleiben:
- Bankreferenzdaten können sich ändern.
- Ein passender Bankcode beweist weder, dass das konkrete Konto aktiv ist, noch dass es dem gewünschten Empfänger gehört.
Dasselbe gilt für BIC/SWIFT-Angaben. Ein BIC identifiziert ein Institut, nicht den Eigentümer eines bestimmten Kontos.
Warum sollte der Empfängername separat geprüft werden?
Bei Rechnungsbetrug oder kompromittierten Geschäftsmails werden häufig echte Bankkonten verwendet. Ein Angreifer kann beispielsweise eine Nachricht senden, die wie eine E-Mail Ihres bekannten Lieferanten aussieht:
„Unsere Bankverbindung hat sich geändert. Bitte verwenden Sie künftig diese neue IBAN.“
Die neue IBAN kann technisch vollkommen gültig sein. Das Problem liegt nicht in der Prüfsumme, sondern in der gefälschten Zahlungsanweisung.
Bestätigen Sie ungewöhnliche Änderungen von Bankdaten deshalb über einen bereits bekannten, vertrauenswürdigen Kontaktweg und nicht ausschließlich über Kontaktdaten aus der verdächtigen Nachricht.
Was bringt Verification of Payee?
Einige Bankensysteme vergleichen den vom Zahler eingegebenen Empfängernamen mit Informationen zum Zielkonto. Im europäischen Zahlungsverkehr wird dieser Ansatz häufig als Verification of Payee (VoP) bezeichnet.
Ein Namensabgleich kann Fehlüberweisungen reduzieren. Verfügbarkeit und genaue Funktionsweise hängen jedoch von Bank, Land und Zahlungsverfahren ab. Eine Warnung oder Abweichung sollte vor der Freigabe geklärt werden.
Wann ist eine IBAN-Prüfung sinnvoll?
Eine IBAN-Prüfung bleibt sehr wertvoll, wenn sie für den richtigen Zweck verwendet wird. Sie kann unter anderem erkennen:
- fehlende Zeichen nach dem Kopieren,
- eine versehentlich hinzugefügte Ziffer,
- falsche landesspezifische Länge,
- ungültige Prüfziffern,
- Strukturabweichungen vom registrierten Länderformat.
Mit unserem IBAN-Prüfer können Sie Struktur und Prüfsumme vor einer Zahlung kontrollieren. Das Ergebnis ist als technische Prüfung zu verstehen, nicht als Nachweis von Eigentum oder Kontostatus.
Acht Schritte für sicherere Überweisungen
1. IBAN validieren
Prüfen Sie zunächst Format und MOD-97. Eine als ungültig erkannte IBAN sollte nicht für eine Zahlung verwendet werden.
2. Empfängername kontrollieren
Vergleichen Sie den erwarteten Empfänger mit Rechnung, Vertrag und den Angaben im Banking-System.
3. Änderungen von Bankdaten besonders kritisch behandeln
Mitteilungen wie „Bitte ab sofort an eine neue IBAN zahlen“ sind ein häufiges Ziel bei Betrug mit kompromittierten Geschäftsmails.
4. Zweiten Kommunikationskanal verwenden
Bestätigen Sie wichtige Änderungen über eine Telefonnummer oder einen offiziellen Kanal, den Sie bereits unabhängig kennen.
5. Unerwartete Länder- oder Bankangaben hinterfragen
Eine ausländische IBAN kann legitim sein. Passt das Land oder Institut aber nicht zum erwarteten Empfänger, sollte dies vor der Zahlung geklärt werden.
6. BIC/SWIFT separat prüfen
Wenn ein BIC verlangt wird, können Sie unser Bank- und SWIFT/BIC-Verzeichnis nutzen und bei ungewöhnlichen oder hohen Zahlungen zusätzlich die offiziellen Angaben der Bank vergleichen.
7. Sicherheitswarnungen der Bank ernst nehmen
Namensabweichungen, Betrugswarnungen und zusätzliche Bestätigungsdialoge dienen dazu, Fehlzahlungen und Betrug zu reduzieren.
8. Bei Zeitdruck stoppen
Künstliche Dringlichkeit ist eine typische Betrugstaktik. Aussagen wie „sofort zahlen“ oder „nur heute gültig“ sind ein Grund für zusätzliche unabhängige Prüfung.
Was passiert bei einer Überweisung an die falsche IBAN?
Das hängt vom Zielkonto und den Prozessen der beteiligten Banken ab. Eine Zahlung an ein nicht existentes Konto kann abgelehnt oder zurückgegeben werden. Gehört die falsche IBAN jedoch zu einem gültigen Konto einer anderen Person, kann die Rückholung erheblich schwieriger sein.
Wenn Sie einen Fehler bemerken, kontaktieren Sie Ihre Bank so schnell wie möglich. Die Bank kann versuchen, die Zahlung zurückzurufen oder die Empfängerbank zu kontaktieren. Eine erfolgreiche Rückholung ist jedoch nicht garantiert.
Vorbeugende Prüfung vor der Zahlung ist deshalb zuverlässiger als eine spätere Rückforderung.
IBAN-Prüfung und Kontoverifizierung sind nicht dasselbe
IBAN-Prüfung: Kontrolliert Standard, Länge, Zeichenstruktur und Prüfsumme.
Konto- oder Empfängerverifizierung: Versucht zusätzliche Informationen aus Bankensystemen zu bestätigen, etwa Existenz, Status oder Namensübereinstimmung.
Ein öffentlich zugänglicher IBAN-Prüfdienst arbeitet in der Regel in der ersten Kategorie. Die zweite Kategorie benötigt separate Bank- oder autorisierte Zahlungsinfrastruktur.
Häufig gestellte Fragen
Ist ein Konto real, wenn die IBAN MOD-97 besteht?
Nein. MOD-97 bestätigt die mathematische Konsistenz, fragt aber keine Live-Kontodatenbank einer Bank ab.
Kann man den Namen des Kontoinhabers aus der IBAN ermitteln?
Nicht aus dem IBAN-Standard selbst. Namensabgleiche benötigen separate Bank- oder Zahlungsdienste, sofern diese verfügbar sind.
Reicht ein passender Bankname als Sicherheitsnachweis?
Nein. Er ist eine nützliche Plausibilitätskontrolle, beweist aber weder Eigentum noch aktiven Kontostatus.
Ist eine IBAN-Prüfung dann überhaupt sinnvoll?
Ja. Sie erkennt viele Eingabe- und Strukturfehler bereits vor der Zahlung. Entscheidend ist nur, das Ergebnis nicht mit einer vollständigen Konto- oder Identitätsprüfung zu verwechseln.
Fazit
Die sicherste Interpretation von „gültige IBAN“ lautet: Die Zeichenfolge erfüllt die relevanten strukturellen und mathematischen IBAN-Prüfungen. Daraus folgt nicht automatisch, dass das Konto geöffnet ist, der Empfänger die erwartete Person ist oder die Zahlung garantiert ankommt.
Kombinieren Sie die IBAN-Prüfung mit Empfängernamensabgleich, unabhängiger Bestätigung geänderter Zahlungsdaten, Sicherheitswarnungen Ihrer Bank und gegebenenfalls einer BIC-/Bankprüfung.
Quellen
- SWIFT — ISO 13616 IBAN Registry: https://www.swift.com/standards/standards-resources
- SWIFT — Dokumentation zur landesspezifischen IBAN-Strukturprüfung: https://www.swift.com/swift-resource/12361/download
- European Payments Council — Verification of Payee und Zahlungsverfahren: https://www.europeanpaymentscouncil.eu/
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Kontoinhaberprüfung durch eine Bank oder einen autorisierten Zahlungsdienstleister.